Pour les particuliers
Assurances immobilières pour protéger votre patrimoine et votre quotidien.
Que vous soyez propriétaire bailleur, propriétaire occupant, investisseur ou locataire,
chaque bien immobilier mérite une protection adaptée.
Chez Biensur Assurances, notre rôle est de vous aider à comprendre les garanties, comparer
les solutions du marché et construire une couverture cohérente avec votre projet, à chaque
étape de votre vie de propriétaire ou de locataire.
GLI
Garantie des
loyers impayés
- Loyers impayés
- Détérioration immobilière
- Protection juridique
PNO
Propriétaire
non occupant
- Dommages aux biens
- Responsabilité civile du propriétaire
- Frais supplémentaires
- Option : garantie squat
MRH
Multirisque
Habitation
- Garantie incendie
- Dégât des eaux
- Vol et vandalisme
MRI
Multirisque
immeuble
- Dommages aux biens Immobiliers
- Responsabilité civile du propriétaire
Garantie loyers impayés (gli)
Sécurisez vos revenus locatifs
L’investissement locatif doit rester un levier patrimonial, pas une source d’incertitude. L’assurance Garantie Loyers Impayés protège les propriétaires bailleurs contre les conséquences financières d’un défaut de paiement du locataire, du premier incident jusqu’à la résolution complète du dossier.
Qu’est-ce qu’une GLI ?
La Garantie Loyers Impayés (GLI) est une protection essentielle pour les propriétaires bailleurs : elle assure le versement des loyers même en cas de défaillance du locataire. Elle couvre également les dégradations locatives et les frais de procédure, offrant ainsi une sécurité financière et une gestion locative plus sereine, que votre bien soit loué vide ou meublé.
Ce que couvre une GLI
Loyers impayés
Couverture des pertes de loyers en cas de défaillance du locataire, dans les limites prévues au contrat, incluant la procédure de résiliation du bail et d’expulsion ainsi que les frais inhérents à ces démarches.
Protection juridique*
Couverture des frais de protection juridique dans le cadre du bail, pour défendre les intérêts du bailleur en cas de litige.
Dégradations immobilières*
Prise en charge des dégradations causées par le locataire, constatées à l’état des lieux de sortie en comparaison avec l’état des lieux d’entrée, en complément du dépôt de garantie.
Contrat sans franchise
*garanties modulables selon votre profil et votre bien
Avantages pour les propriétaires
Revenus locatifs garantis
même en cas d’impayé
Prise en charge des frais de
procédure judiciaire
Indemnisation des
dégradations locatives
Préservation de votre
rentabilité locative
Démarches
administratives limitées
Accompagnement juridique
en cas de litige
Sérénité pour investir et
louer en toute confiance
Primes déductibles des revenus
fonciers (location nue comme
meublée, LMNP)
A qui s’adresse cette offre ?
La GLI s’adresse aux investisseurs locatifs, aux propriétaires bailleurs, aux propriétaires de
logements meublés ou non meublés, ainsi qu’aux détenteurs de plusieurs biens souhaitant
sécuriser durablement leurs revenus locatifs.
FAQ
Elle permet de sécuriser vos revenus locatifs en prenant le relais en cas de non-paiement du locataire, selon les conditions prévues au contrat.
Non, mais elle est fortement recommandée dès lors que le bien constitue une source importante de revenus pour le propriétaire.
Oui, dans la limite des plafonds et des durées prévus au contrat, l’assureur vous indemnise selon les modalités convenues à la souscription.
Le loyer et les charges locatives sont couverts, dans les limites fixées par le contrat.
Non, la GLI peut être souscrite directement par un propriétaire bailleur, sans passer par une agence de gestion locative.
Oui, sous réserve de l’acceptation du dossier locataire et des conditions spécifiques applicables aux locataires déjà en place prévues par le contrat.
La loi interdit en principe de cumuler une caution physique avec une Garantie Loyers Impayés, sauf pour certains profils spécifiques comme les étudiants ou les apprentis, pour lesquels le cumul reste autorisé.
Oui, selon les modalités prévues au contrat, l’indemnisation peut débuter dès le premier mois de loyer impayé.
Le contrat peut prendre en charge les loyers impayés ainsi que les démarches associées (relances, procédure, expulsion si nécessaire) selon les garanties souscrites.
Oui, si cette garantie est incluse au contrat, dans la limite des plafonds spécifiques prévus pour les dégradations immobilières
Oui, la couverture s’adapte à chaque nouveau locataire, sous réserve qu’il réponde aux critères d’éligibilité de l’assureur.
Oui, ainsi que les logements non meublés, selon les conditions d’éligibilité du locataire prévues au contrat.
Oui, les cotisations de Garantie Loyers Impayés sont généralement déductibles des revenus fonciers dans le cadre du régime réel d’imposition, qu’il s’agisse d’une location nue ou meublée (LMNP).
Le coût d’une GLI représente généralement entre 2 % et 4 % du montant annuel des loyers charges comprises, selon les garanties choisies, le type de bien et le profil du locataire.
Les justificatifs varient selon le statut du locataire (salarié, indépendant, retraité, étudiant…) mais incluent généralement une pièce d’identité, un justificatif de revenus et, le cas échéant, un contrat de travail ou un avis d’imposition.
Selon les garanties souscrites, le contrat peut couvrir la période de vacance locative qui suit ce type de départ, jusqu’à récupération effective des lieux et remise en location.
Oui, c’est possible, sous réserve que le contrat et les conditions de souscription soient adaptés à ce type de détention ; n’hésitez pas à nous consulter pour vérifier l’éligibilité de votre situation.
Oui, comme tout contrat d’assurance, la GLI peut être résiliée à son échéance annuelle ou, pour un particulier, à tout moment après un an de souscription dans le cadre de la loi Hamon.
PROPRIÉTAIRE NON OCCUPANT (PNO)
Protégez votre bien même quand vous n’y vivez pas
Votre logement mérite d’être protégé même lorsqu’il est loué ou temporairement vacant, qu’il s’agisse de votre investissement locatif ou de votre résidence secondaire.
Qu’est-ce qu’une assurancePNO ?
L’assurance Propriétaire Non Occupant (PNO) protège votre logement lorsque vous ne l’occupez pas, qu’il soit loué ou vide. En cas de problème comme un dégât des eaux, un incendie ou un dommage causé à un tiers, elle prend le relais pour vous éviter des frais importants et vous permettre de louer en toute tranquillité.
Ce que couvre une PNO
Dommages aux biens
Votre logement protégé contre les dégâts imprévus (incendie, dégât des eaux, tempête…).
Responsabilité civile du propriétaire
Couverture en cas de dommages causés à des tiers du fait de votre bien.
Frais supplémentaires
Dépenses exceptionnelles prises en charge en cas de sinistre (relogement, frais annexes…).
Options : Garantie squat
Protection renforcée face à l’occupation illégale de votre bien.
À qui s'adresse cette offre ?
Aux bailleurs particuliers, aux investisseurs locatifs et aux propriétaires de résidences secondaires.
FAQ
En copropriété, une couverture minimale de responsabilité civile est requise par la loi ALUR ; dans les autres cas, elle reste fortement recommandée pour protéger votre patrimoine.
La PNO protège votre responsabilité de propriétaire et couvre des situations non prises en charge par l’assurance du locataire ; elle vient en complément, pas en remplacement.
La PNO peut couvrir des appartements, des maisons, des studios, des logements meublés ou non meublés destinés à la location.
Le bien reste protégé selon les garanties souscrites, notamment en cas de sinistre survenant pendant la période de vacance.
Oui, la responsabilité civile propriétaire intervient dans ce cas pour couvrir les dommages causés à des tiers.
Oui, dans les conditions et limites prévues au contrat.
Oui, lorsqu’ils sont reconnus par arrêté officiel de catastrophe naturelle.
Oui, la PNO est adaptée à ce type de bien, qu’il soit occupé occasionnellement ou laissé vacant la majeure partie de l’année.
Non, elle concerne principalement le bâtiment, sauf extensions spécifiques avec option mobilier.
Le tarif dépend de la surface, de la localisation et du type de bien ; il s’agit généralement d’une cotisation accessible, à partir de quelques dizaines d’euros par an.
Oui, comme la GLI, la cotisation d’assurance PNO est généralement déductible des revenus fonciers dans le cadre du régime réel d’imposition.
Oui, sous réserve d’adapter le contrat à ce mode de détention ; nous pouvons vous accompagner pour vérifier les conditions applicables.
Vous pouvez résilier à l’échéance annuelle ou, pour un particulier, à tout moment après un an de souscription dans le cadre de la loi Hamon.
MULTIRISQUE HABITATION (MRH)
Une protection complète pour votre logement
Votre habitation est bien plus qu’un bien immobilier : c’est votre lieu de vie, et elle mérite une protection à la hauteur de ce qu’elle représente.
Qu’est-ce qu’une MRH ?
L’assurance Multirisque Habitation (MRH) protège votre logement et vos biens au quotidien, que vous soyez locataire ou propriétaire occupant. Elle vous couvre en cas de sinistre comme un incendie, un dégât des eaux ou un vol, et inclut aussi votre responsabilité civile en cas de dommages causés à des tiers.
Ce que couvre une MRH
Garantie incendie
Votre bien protégé contre les conséquences d’un incendie.
Dégât des eaux
Couverture efficace face aux fuites et infiltrations.
Vol et vandalisme
Protégez votre logement contre les actes malveillants.
Responsabilité civile
Couverture en cas de dommages causés à des tiers par vous-même, vos proches ou vos biens.
A qui s’adresse cette offre ?
A toutes les personnes étant locataire ou propriétaire d’un bien immobilier.
FAQ
Elle couvre le logement, les biens mobiliers et la responsabilité civile des occupants, dans les limites prévues au contrat.
Oui, pour les risques locatifs, dans la majorité des situations ; votre bailleur peut vous demander une attestation chaque année.
Oui, sous conditions et plafonds, qu’il convient de vérifier au moment de la souscription si vous possédez des biens de valeur.
Oui, si cette garantie est incluse et sous réserve du respect des conditions de sécurité du logement prévues au contrat.
Oui, selon les garanties prévues au contrat.
Oui, si elles sont déclarées au contrat lors de la souscription et sous réserve de garanties.
Oui, selon les conditions légales en vigueur et après reconnaissance de l’état de catastrophe naturelle.
Une procédure d’indemnisation est enclenchée, avec passage d’un expert si nécessaire pour évaluer les dommages.
Le tarif dépend de la surface du logement, de sa localisation et des garanties choisies ; les contrats les plus simples démarrent à quelques euros par mois.
Un contrat MRH couvre un seul logement ; pour plusieurs biens, plusieurs contrats distincts sont nécessaires.
MULTIRISQUE IMMEUBLE (MRI)
Une protection globale pour les immeubles et patrimoines immobiliers
Conçue pour les propriétaires d’immeubles entiers ou de patrimoines locatifs, la MRI sécurise l’ensemble du bâti, au-delà du seul logement.
Qu’est-ce qu’uneMRI ?
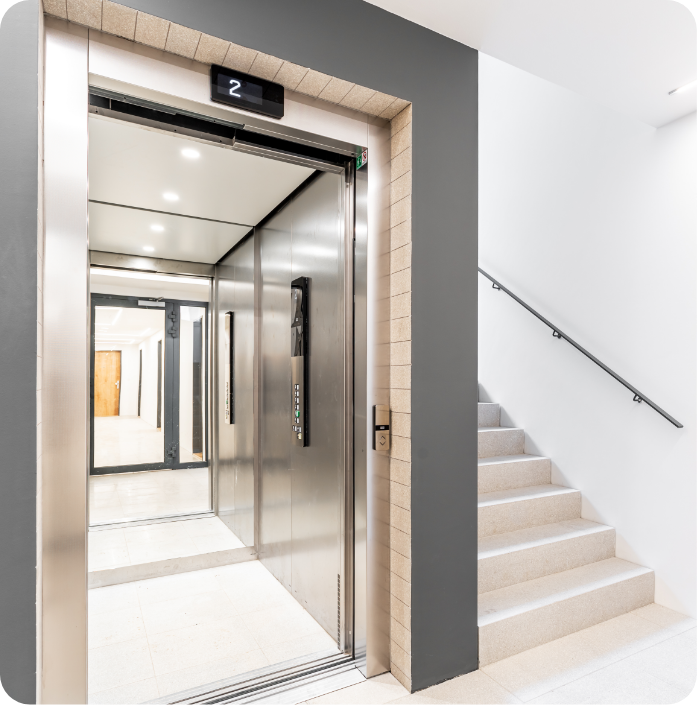
L’assurance Multirisque Immeuble (MRI) est une protection essentielle pour les propriétaires et copropriétaires. Elle couvre les dommages aux parties communes (halls d’entrée, escaliers, ascenseurs…) ainsi que les risques liés à la responsabilité civile de la copropriété. Ce contrat s’adresse aux propriétaires non occupants d’immeubles collectifs ou en copropriété, ainsi qu’aux acteurs de leur gestion : syndics bénévoles, syndicats de copropriétaires, conseils syndicaux, personnes physiques ou sociétés civiles.
Ce que couvre un MRI
Dommages aux biens immobiliers
Protégez votre bien contre les imprévus (incendie, dégâts des eaux, tempêtes…) ; votre patrimoine reste sécurisé.
Responsabilité civile du propriétaire
Couverture en cas de dommages causés à des tiers, vous êtes couvert et protégé financièrement.
À qui s'adresse cette offre ?
Aux syndics de copropriété, aux syndicats de copropriétaires, aux propriétaires d’immeubles entiers, aux administrateurs de biens, aux agences immobilières et, selon les cas, aux propriétaires non occupants
FAQ
Elle permet de protéger un immeuble contre les principaux sinistres et de couvrir la responsabilité civile liée à la copropriété ou à la gestion immobilière.
La PNO protège un logement ; la MRI vise une approche immeuble complète, incluant les parties communes.
Cette assurance peut être souscrite par des copropriétés, des syndics, des administrateurs de biens, des SCI ou des propriétaires d’immeubles résidentiels et professionnels.
Oui, particulièrement pour les patrimoines multi-lots détenus en nom propre ou via une structure dédiée.
Oui, c’est l’un des éléments principaux de la MRI.
Oui, la MRI ne remplace pas leur assurance habitation, qui demeure obligatoire pour les locataires.
L’indemnisation dépend de la nature du sinistre et de la partie touchée, commune ou privative.
Oui, selon les options retenues dans le contrat.
Oui, selon les caractéristiques de chaque actif (âge du bâtiment, équipements, usage…).